空き家を持ち続けるコスト:固定資産税はいくらか、特例が外れる条件と年間費用の内訳
この記事にはPR(広告)を含みます。
使っていない実家でも、毎年の支払いは続きます。「空き家の固定資産税はいくらか」を知るには、全国の平均を探すより、その家の納税通知書を見ることが近道です。さらに、税金だけでなく「保険」「管理・維持」を足すと、持ち続ける負担が見えてきます。
相続放棄を検討中なら、放棄するかの判断が先です。判断前に売却・解体・家財の処分などの契約を進めず、予定する行為を弁護士などへ相談してください。相続財産の処分は、単純承認とみなされる場合があります。出典:e-Gov法令検索「民法」921条
結論:空き家を持ち続けるコストは、税金・保険・管理の年額を合計して把握します。 土地の固定資産税は住宅用地の特例で軽減されていることが多く、管理が悪く勧告を受けると特例の対象から外れます。まず通知書で現在の税額と特例を確認し、保有する年数分の支出と、今手放した場合の見込みを並べましょう。
この記事で分かること
- 固定資産税・都市計画税の仕組みと、自分の税額の調べ方
- 住宅用地特例が外れる条件と、「税金が6倍」とは言い切れない理由
- 年間コストを作り、使う・貸す・手放すを比較する方法
空き家の固定資産税は「課税標準×税率」で考える
固定資産税は、原則として毎年1月1日現在の所有者に課されます。住んでいるか、家賃収入があるかだけで課税がなくなるわけではありません。土地と建物は別々に評価され、両方が課税対象なら両方の負担を確認します。出典:東京都主税局「固定資産税・都市計画税の概要」
基本の式は「課税標準額×税率」です。固定資産税の標準税率は1.4%、都市計画税の制限税率は0.3%です。標準税率は全国一律の確定税率という意味ではなく、制限税率は上限です。実際の税率は所在地の自治体で確認します。都市計画税は主に市街化区域内の土地・家屋などが対象で、すべての空き家に課されるわけではありません。出典:国土交通省「土地の保有に係る税制」
ここで区別したいのが「評価額」と「課税標準額」です。評価額は税のために評価された価格で、売却査定額ではありません。課税標準額は税率を掛ける基礎の額で、土地では住宅用地特例や負担調整により評価額より低くなることがあります。評価額にそのまま1.4%を掛けるだけでは、通知書と合わない場合があります。
土地・家屋の評価額は原則3年ごとに見直されます。直近は2024年度(令和6年度)、次回は2027年度(令和9年度)の評価替えです。その間は原則据え置きですが、土地の状況変更、地価下落による評価額の修正、家屋の増改築などによる例外もあります。毎年必ず同額とは考えず、年度ごとの通知書を残しましょう。出典:京都市「固定資産税についてよくある質問」全-Q2
住宅用地の特例は土地に適用される
住宅の敷地には、課税標準を軽減する特例があります。小規模住宅用地は住宅1戸につき200㎡までの部分で、200㎡を超える対象部分は一般住宅用地です。敷地全体が無制限に対象になるわけではなく、住宅用地として扱われる範囲は原則として家屋の床面積の10倍までです。店舗併用住宅などは利用状況による確認も必要です。
| 住宅用地の区分 | 固定資産税の特例適用後の課税標準(負担調整前) | 都市計画税の特例適用後の課税標準(負担調整前) |
|---|---|---|
| 小規模住宅用地(1戸につき200㎡まで) | 評価額×1/6 | 評価額×1/3 |
| 一般住宅用地(200㎡を超える対象部分) | 評価額×1/3 | 評価額×2/3 |
← 表は横にスクロールできます →
たとえば1戸の住宅の敷地が300㎡なら、対象要件を満たす場合、200㎡までと残り100㎡で特例率を分けます。「200㎡を超えたら全部が1/3」という意味ではありません。また、この表は土地の特例であり、建物の税額まで1/6になる制度ではありません。出典:東京都主税局「固定資産税・都市計画税(土地・家屋)」住宅用地の特例措置
自分の税額は納税通知書と課税明細書で調べる
最初に用意するのは、最新年度の納税通知書と添付の課税明細書です。分割払いの1回分を年間費用にしないよう、年税額を確認します。別の土地も同じ通知書に載っているなら、空き家に関係する土地・建物の行を分けて読みます。
| 確認する欄 | 読み取ること |
|---|---|
| 所在地・地番・家屋番号 | 調べたい空き家と敷地に対応するか |
| 価格・評価額 | 税の評価の基になる価格はいくらか |
| 固定資産税・都市計画税の課税標準額 | それぞれ何円に税率が掛かるか |
| 住宅用地・特例・摘要など | 特例の適用や区分を確認できるか |
| 年税額・納期限 | 年間の支払いと各期の期限はいつか |
令和8年度の固定資産税には免税点があり、同じ市町村内で同じ所有者が持つ資産の課税標準額の合計が、土地は30万円未満、家屋は20万円未満なら、それぞれ課税されません。出典:e-Gov法令検索「地方税法」351条
欄の名称や表示方法は自治体で異なります。特例の記載が分からないときは、「この地番の土地に住宅用地特例が適用されているか」「小規模の対象面積はいくらか」と所在地の固定資産税担当へ聞いてください。税額が前年と違う場合も、評価額・課税標準・減額のどこが変わったかを確かめます。
通知書が見つからない場合は、固定資産課税台帳の閲覧や、名寄帳の交付について相談できます。名寄帳は、その自治体で所有者ごとの物件を確かめる資料になりますが、全国の不動産が一枚にまとまるものではありません。非課税物件の掲載範囲も自治体で異なります。相続人が請求する際は、本人確認に加え、死亡や相続関係が分かる戸籍などが必要になるため、窓口へ先に確認します。出典:岡山市「縦覧・閲覧」・横浜市「固定資産に関する証明書」
相続登記がまだでも、税金の通知は届くことがあります。所有者が亡くなった場合には、相続人など現に所有する人への課税や、通知を受け取る代表者の届出が関係します。「名義を変えていないから税金は発生しない」と考えず、通知先と必要な申告を自治体へ確認してください。通知先の届出と相続登記は別の手続きです。出典:横浜市「土地・家屋の名義人が亡くなられた場合の固定資産税・都市計画税について」
不動産を相続で取得したと知った日から3年以内に相続登記を申請することが義務です(2024年4月施行)。施行前に取得を知った未登記の不動産も対象で、原則2027年3月31日までに申請が必要です。出典:法務省「相続登記の申請義務化に関するQ&A」
住宅用地特例が外れる主な場面:勧告・住宅に当たらない状態・解体
空き家になっただけで、直ちに住宅用地特例がなくなるわけではありません。ただし、住宅としての状態や敷地の利用状況は確認が必要です。勧告がなくても、家屋が住宅として使える状態にない、今後住む見込みがないなどと自治体が判断すれば、特例の対象外となる場合があります。判断は自治体の運用によるため、通知書の特例欄とあわせて確認してください。出典:国土交通省「固定資産税等の住宅用地特例に係る空き家対策上の措置」
また、解体して住宅がなくなった場合も原則対象外です。勧告や解体の時期にも注意し、毎年1月1日時点の状況でその年度の課税が決まることを踏まえて、適用年度を自治体へ確認します。
2023年の空家法改正で「管理不全空家等」が新設され、同年12月13日に施行されました。適切な管理が行われず、そのまま放置すれば特定空家等になるおそれのある状態が対象です。市区町村による指導を受け、改善せず勧告を受けると、その敷地は住宅用地特例の対象から除外されます。指導と勧告は同じ段階ではありません。出典:e-Gov法令検索「空家等対策の推進に関する特別措置法」13条・改正附則・国土交通省「空家法とは」
倒壊の危険など周囲に深刻な影響を及ぼす「特定空家等」には、通常、助言・指導、勧告、命令、行政代執行という措置があります。こちらも住宅用地特例からの除外は勧告が分岐です。管理不全空家等の段階では指導・勧告が行われ、特定空家等への命令・代執行と区別します。緊急時などには例外的な手続きもあるため、通知を受けたら担当部署へ内容を確認してください。出典:国土交通省「空家法とは」
自治体から連絡が来たら、指摘された箇所、必要な対応、期限を記録します。草刈りだけで足りるのか、屋根や外壁の修繕も必要なのかは家の状態で違います。遠方で対応が難しい場合も、連絡を止めず、管理の手配や改善計画を相談しましょう。改善後の確認と特例の扱い、どの年度から影響するかは、空き家担当と税務担当の双方に確かめます。
漫画①通知書の金額だけで決めない
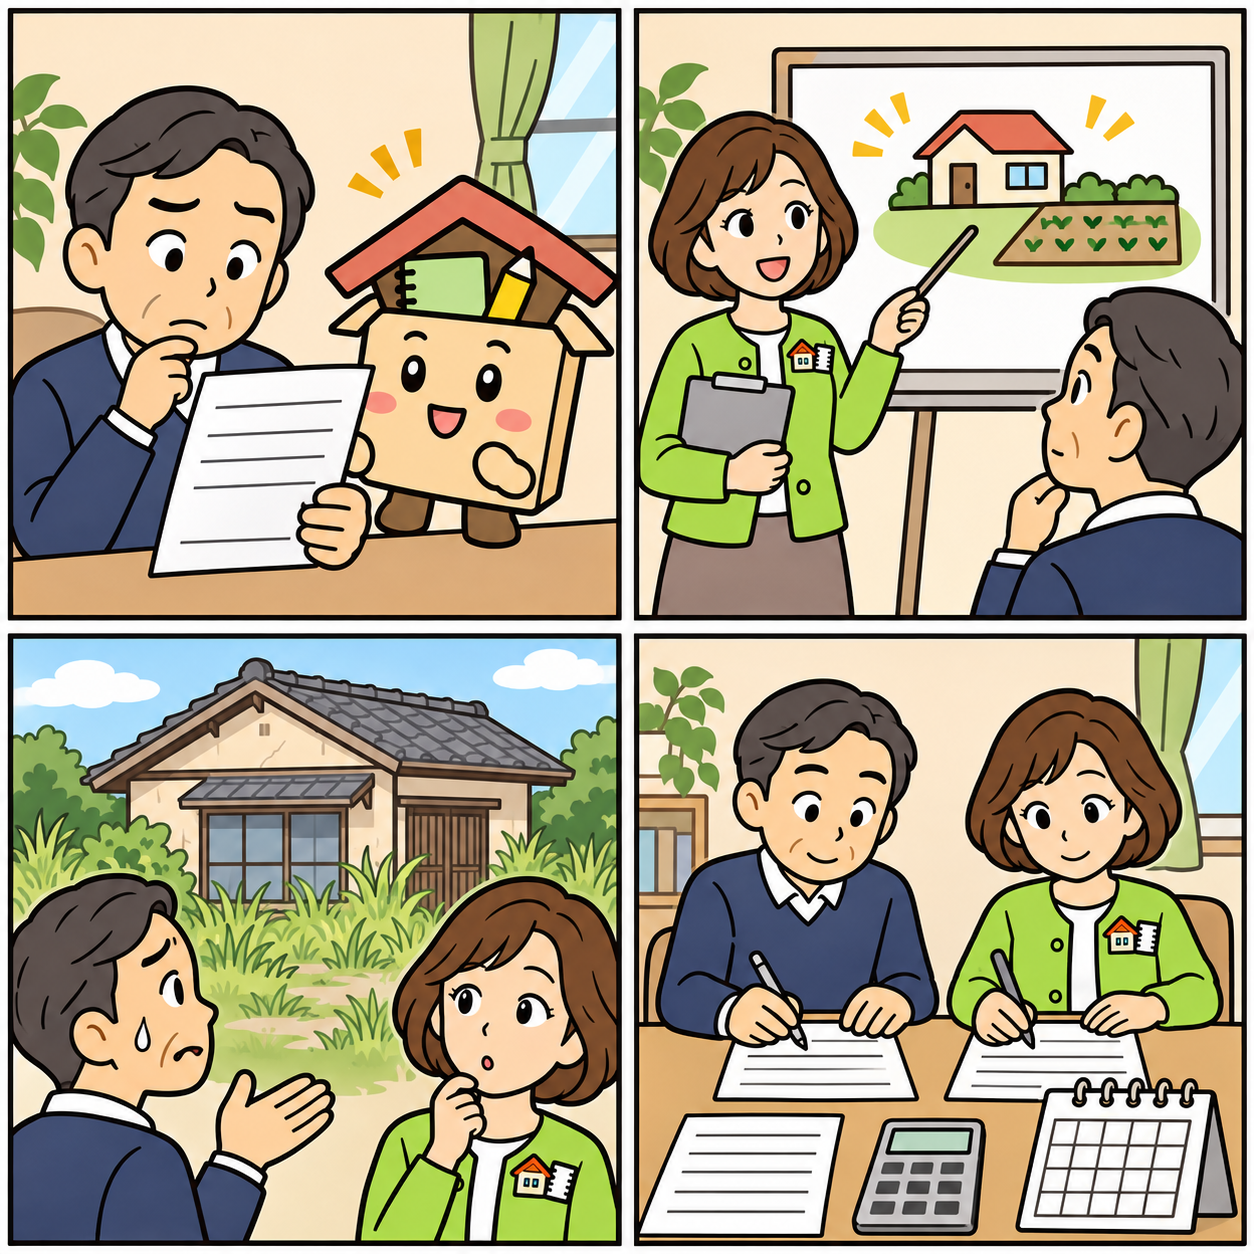
漫画の内容を文字で読む
- 1コマ目:依頼者「使っていない家にも、毎年こんなに税金がかかるの?」
- 2コマ目:案内役「土地と建物を分けよう。土地には住宅用地の特例が付いているかもしれないね」
- 3コマ目:依頼者「管理をやめたら、もっと増えることもあるんだね」
- 4コマ目:案内役「勧告と特例の扱いを確認して、保険や管理費も年額で並べよう」
「税金が6倍」とだけ考えない計算例
次は令和8年度時点の土地税制による仮定の計算です。1戸の住宅の敷地150㎡、土地の評価額600万円、固定資産税率1.4%、都市計画税率0.3%とします。右欄は特例が外れて商業地等(非住宅用地)として負担調整を受け、課税標準が上限まで進んだ場合です。建物の税金、自治体独自の減額、端数処理は含みません。左欄は特例適用後の課税標準(負担調整前)による計算です。
| 土地だけの計算例 | 小規模住宅用地の特例あり | 特例が外れ、負担調整が上限まで進んだ場合の目安 |
|---|---|---|
| 固定資産税の課税標準 | 600万円×1/6=100万円 | 600万円×70%=420万円 |
| 固定資産税相当額 | 100万円×1.4%=1万4,000円 | 420万円×1.4%=5万8,800円 |
| 都市計画税の課税標準 | 600万円×1/3=200万円 | 600万円×70%=420万円 |
| 都市計画税相当額 | 200万円×0.3%=6,000円 | 420万円×0.3%=1万2,600円 |
| 土地の合計 | 2万円 | 7万1,400円 |
← 表は横にスクロールできます →
商業地等の課税標準は評価額の70%が上限です。これは令和8年度時点の土地税制の扱いで、自治体の条例により上限がさらに引き下げられる場合もあります。特例解除の翌年度にいきなりこの額になるとは限らず、前年度の課税標準から段階的に上がる場合があります。実際の見込みは自治体へ確認してください。出典:財務省「令和6年度税制改正の解説・地方税法等の改正」資料19・東京都主税局「固定資産税・都市計画税(土地・家屋)」
特例率だけを比べると固定資産税は6倍、都市計画税は3倍ですが、実際の税額の倍率とは異なります。上の例の土地合計は約3.6倍で、建物の税金まで一律に6倍になるわけでもありません。負担調整措置は、前年度の課税標準額と当年度の評価額などに基づく負担水準に応じて、税負担の急な変化を調整する仕組みです。地方税法に基づく全国的な仕組みで、計算過程の表示は自治体で異なります。実際の納付額は段階的に上がる場合があり、土地の区分によって上限や据置きの扱いもあります。評価額が変わらなくても税額が増えることがあります。出典:横浜市「令和8年度固定資産税(土地)の税額計算の仕組み」
通知書を持って「特例が外れた場合、負担調整を含む翌年度の見込みを確認したい」と自治体へ相談します。上の右欄を家計の確定支出として転記せず、自分の家の条件で見込みを聞くことが大切です。
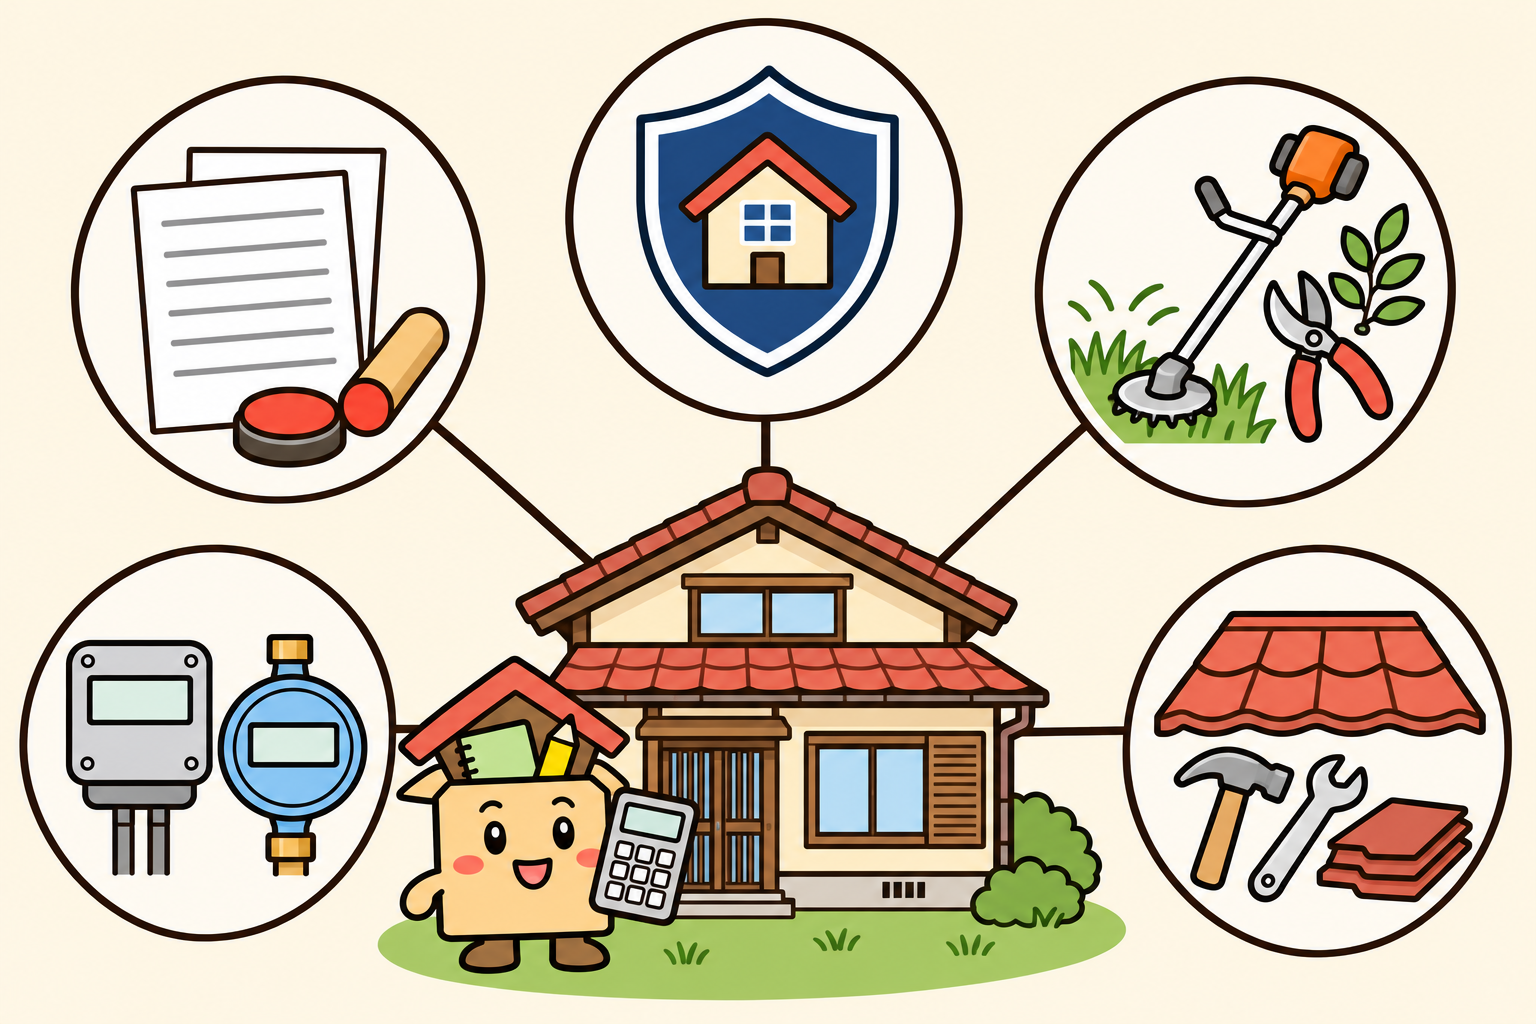
税金以外は保険・管理・修繕を年額に直す
税金が分かったら、次は直近の請求書と契約書を集めます。民間の管理代行、草刈り、修繕の費用は契約内容と地域、現場の状態で変わります。一律の相場額を当てはめず、依頼範囲をそろえた見積もりと内訳で確認してください。
| 費用項目 | 年額を作る資料・聞くこと |
|---|---|
| 火災保険など | 保険証券と請求書。空き家になった状況を伝え、補償・契約継続の条件を確認 |
| 電気・水道 | 基本料金と使用料。点検・通水などに必要な契約を確認 |
| 草刈り・清掃 | 対象面積、年間回数、草木の処分、追加作業の条件を見積もりで確認 |
| 管理代行 | 巡回頻度、室内外の範囲、写真報告、緊急対応が料金に含まれるか |
| 修繕 | 雨漏り、屋根・外壁などの点検結果と、工事範囲別の見積もり |
| その他 | 自治会費の扱い、家族の交通費・宿泊費、資材代などの実支出 |
月額契約は12か月分に直し、年払い保険を月額と混ぜないようにします。家族が管理していても、往復の交通費は支出です。作業時間や負担も別に記録すると、委託した場合と比べやすくなります。
雨漏りなどを放置すると、傷みが広がり修繕範囲が増えるおそれがあります。通常の巡回料金に修理費まで含まれるとは限らないので、点検で異常が見つかったときの連絡先と、追加発注の手順を決めます。電気や水道も、節約のため先に止めず、必要な管理作業を確かめてから見直しましょう。
年間表は「毎年続く費用」と「一度の工事・臨時費用」を分けます。修繕見積もりを毎年同額で足したり、管理代行に含まれる草刈りを別料金として重ねたりしないようにします。未確認の費用はゼロとせず、「見積もり待ち」と書いて残してください。
手放す場合の値段の目安を知り、保有年数で比べる
年額がまとまったら、「あと何年持つか」を変えて比べます。仮に税金・保険・管理などの継続費用が年24万円なら、3年で72万円、5年で120万円です。これは説明のための仮定であり、空き家の費用相場ではありません。臨時修繕や今後の税額変更は別に加えます。
比較するのは、今後支払うお金です。すでに払った費用は記録として残し、これから3年間持つための支出にもう一度足さないようにしましょう。また、「3年後には売れる」と決めつけず、売却が延びた場合の管理費も考えます。
同時に、今手放すならどの程度の価格が見込めるかを調べます。仲介で売る案と不動産会社が買い取る案では、販売期間や引き渡し条件が違います。建物付きで売れるか、家財の撤去や測量が必要か、提示額から何を負担するかを確認し、費用と税金を引いた手取り見込みで比べてください。査定額は成約価格の保証ではありません。
不動産会社へは所在地、面積、建物の状態、相続登記の状況、残置物、希望する時期を同じ資料で伝えます。「高く売れそうか」だけでなく、「その価格の根拠と、引き渡すまでに自分が払う費用」を聞くと、年間コストとの比較につながります。支出全体は実家じまいの総費用マップで確認できます。
売却時の税金も比較に入れます。被相続人の居住用財産(空き家)の特例は、一定の要件を満たす譲渡所得から最高3,000万円を控除する制度で、現行の適用期限は2027年12月31日までの譲渡です。その空き家と敷地を取得した相続人が3人以上である場合は、控除上限が2,000万円になります。相続人の総数が3人でも、取得者が1人なら上限は3,000万円のままです。代金から一律3,000万円が戻る制度ではありません。
さらに、相続開始から3年を経過する日の属する年の12月31日までという期限もあり、2027年末まで待てばよいとは限りません。譲渡価額が1億円以下であることも要件で、分割売却や他の相続人が売った部分も合算して判定する場合があります。建築時期などの要件に加え、賃貸に出すと、相続後の利用状況の要件を満たさなくなる場合があります。解体するか建物付きで売るかでも確認する要件が変わります。解体そのものが特別控除を使えなくする、という意味ではありません。契約や工事の前に税理士などへ確認してください。出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
使う・貸す・手放す、それぞれの次の確認
使う予定があるなら、「いつから、誰が、何に使うか」を具体化します。年数回の帰省用に残す場合も、それまでの管理者と費用の負担者を決めましょう。予定時期を迎えても使えない場合に、保有を見直す日を設定しておくと判断を先延ばしにしにくくなります。
賃貸に出すなら、家賃収入だけでなく、貸せる状態にする修繕、募集・管理、空室期間の支出を確認します。家賃を維持費から単純に引く前に、初期費用と継続費用を分けて事業として成り立つかを見ます。将来の売却特例への影響も含めて相談してください。
手放すなら、相続関係と登記、共有者の意向、売却に必要な資料を整理します。価格が分かっても、契約に進める状態とは限りません。具体的な工程は相続した家の売却手順、家族で期限を並べる方法は実家じまいのタイムラインを確認してください。
費用を増やさないために避けたい三つのこと
一つ目は、納税通知を放置することです。納期限を過ぎると延滞金がかかる場合があります。支払いが難しいときや通知先が違うときは、納期限前から自治体へ相談し、家族の誰が確認するかを決めます。出典:横浜市「市税の納付について」
二つ目は、売る予定だからと管理を止めることです。売却までの期間にも、草木の越境や部材の落下など周囲への影響を防ぐ必要があります。管理費を減らす場合も、巡回頻度と連絡体制を見直し、自治体の指導や勧告を放置しないでください。
三つ目は、税金や売却条件を確かめる前の解体です。毎年1月1日時点で住宅がない土地は、原則として住宅用地特例の対象外です(建て替え中などの例外があります)。建物の税金がなくなることだけで有利と決めず、土地の翌年度の税額と売り方を確認します。解体費や建物付きで売る案は、総費用マップの解体費の考え方と合わせて比較しましょう。
まとめ
空き家の固定資産税は、評価額だけでは決まりません。住宅用地特例と負担調整を踏まえた課税標準を確認し、保険・管理・修繕を足して、家を持ち続ける年額を作ります。特例が外れる条件を知り、管理と将来の使い方を一緒に考えることが大切です。
- 最新の納税通知書と課税明細書で、年税額を確認する。
- 住宅用地特例の適用欄と面積区分を確かめ、不明点は自治体へ聞く。
- 保険・光熱・管理などの年間表を作り、臨時修繕は別に記録する。
- 使う・貸す・手放すを分け、保有年数分の支出と手取り見込みを比べる。
まずは通知書と直近の請求書を一か所に集め、未確認の項目を書き出しましょう。制度の説明は2026年11月4日に公的資料を確認した内容です。個別の課税や特例の適用は、契約や申告の前にも所在地の自治体・税務署・税理士などへ確認してください。