実家じまいの総費用マップ:片付け・登記・売却・税金・解体、お金がかかる場面と決まり方
この記事にはPR(広告)を含みます。
結論:実家じまいの費用総額は、家の条件と手放し方で変わるため、一律には言えません。 ただし、お金がかかる場面は六つに整理できます。まず相続放棄の要否を確認し、自分の実家で大きくなりそうな項目から見積もりを取り、総額の見通しを更新しましょう。
借金や保証債務の可能性がある場合は、片付けや処分の依頼の前に、相続放棄の要否を確認してください。
この記事で分かること
- 片付け・登記・維持・解体・売却・税金の総費用マップ
- 自分の実家で費用が動く条件と、見積もり前に集める資料
- 費用の重複を避け、支払時期と手取りを確かめる進め方
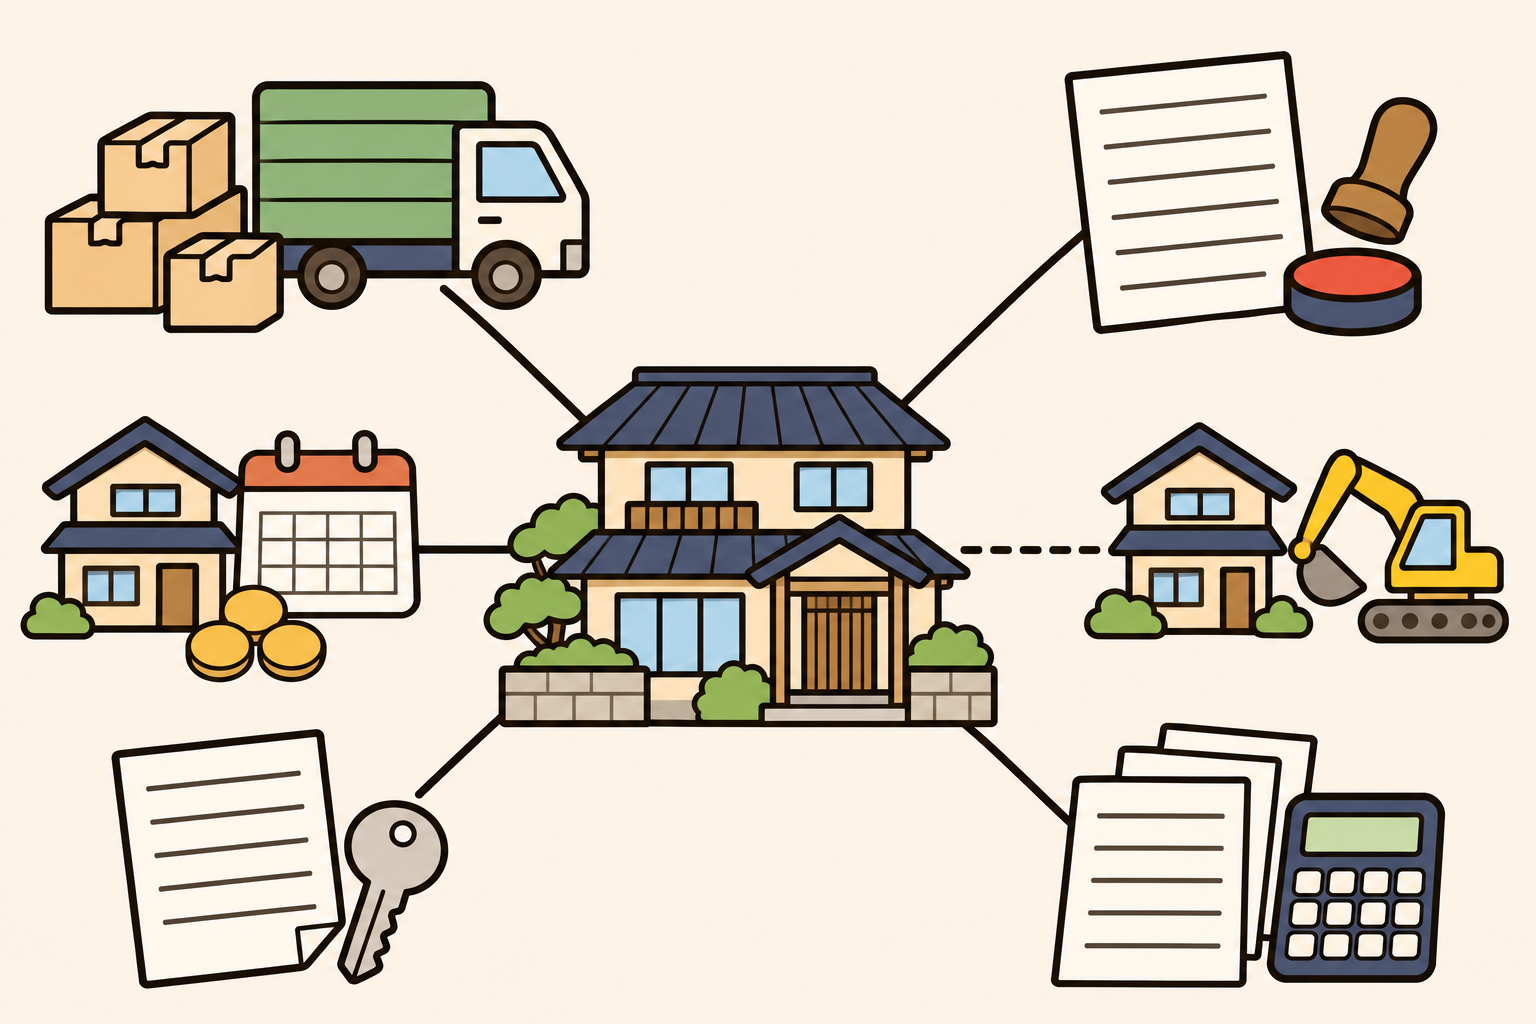
総費用マップ:お金がかかる場面は六つ
実家じまいの予算は、以下の六つを入口にすると整理できます。すべての家で全項目の支払いが必要になるわけではありません。解体せず建物付きで売る、片付けの一部を家族で行うなど、選ぶ方法によって必要な作業が変わります。
| 場面 | 何に払うか | 金額が何で決まるか | 詳しい記事 |
|---|---|---|---|
| 片付け | 遺品整理、不用品の搬出・処分、清掃 | 物量、作業範囲、搬出経路、買取の有無 | 遺品整理の費用内訳 |
| 登記と手続き | 登録免許税、専門家報酬、書類収集 | 不動産の評価額、権利関係、依頼範囲 | 相続した家の売却手順 |
| 持ち続ける間の維持 | 固定資産税等、管理、保険、修繕 | 保有する期間、建物の状態、管理方法 | 本文の維持費の節で確認 |
| 解体 | 建物の取り壊し、調査、撤去・処理 | 構造、面積、立地、石綿の有無、撤去範囲 | 本文の解体費の節で確認 |
| 売却 | 仲介手数料、測量、契約・登記関係 | 売り方、契約条件、境界や登記の状況 | 相続した家の売却手順 |
| 税金 | 売却益に対する税、相続税がある場合の負担 | 取得費、譲渡費用、相続財産全体、特例の適用 | 本文の売却費用と税金の節で確認 |
← 表は横にスクロールできます →
この表は家計の支出を整理するための区分で、税務上の費用区分とは異なります。登記の税金は手続き費用に、保有中の税金は維持費に入れています。同じ税額や作業代を「税金」「売却費用」の両方に足さないようにしてください。
まず各項目を「必要」「不要」「未確認」に分けましょう。見落としがあると、後で必要になったときに予算が不足しやすくなります。まだ金額が分からなければ、金額欄は空欄のまま、確認する相手と資料を書きます。
売却代金と支出総額も分けて見ます。高く売れそうでも、片付けや登記の支払いが代金の受け取りより先なら、当面の資金が必要です。「最後に残るお金」と「途中で用意するお金」は、別々に確認してください。
お金の前に、相続放棄の判断が先
借金や保証債務の可能性があるなら、片付けや処分の費用を払い始める前に、相続放棄を検討する必要があるかを確認します。費用の見積もりを集めることと、財産を処分することは分けて進めましょう。
相続放棄の申述期限は、自己のために相続の開始があったことを知った時から3か月です。起算点は、単に亡くなった日ではありません。期限内に判断するのが難しい事情がある場合は、家庭裁判所への期間伸長の申立てが考えられるため、早めに弁護士などの専門家へ相談してください。出典:e-Gov法令検索「民法」915条
相続財産の全部または一部を処分すると、単純承認をしたものとみなされる場合があります。民法921条には保存行為などの例外もあり、すべての片付けが同じ扱いになるわけではありません。処分や買取を頼む前に、予定している行為と品物を弁護士などへ具体的に伝えてください。出典:e-Gov法令検索「民法」921条
ここで避けたいのは、「整理代を安くするために売った」「不要だと思って捨てた」という行動を、相続の判断より先に進めることです。保存のための対応が必要な場合も、何をどこまで行うか相談し、写真や支払いの記録を残します。費用を自分で払っても、処分の影響がなくなるとは限りません。
この記事では債務や放棄手続きの個別判断には踏み込みません。処分前に確認する順序は、実家じまいの手順と全体のタイムラインで整理しています。相続関係を確かめてから、以下の費用を自分の家に当てはめましょう。
片付けの費用:物量と搬出条件で決まる
片付け費用は、家の広さだけでなく、残っている物の量と任せる作業で変わります。総額を考える段階では、細かな単価より先に「どの場所の、何を、どこまで片付けるか」を決めることが役立ちます。
同じ間取りでも、収納が空の家と、押し入れ・物置・庭まで荷物がある家では対象が違います。通帳や写真を探しながら仕分ける、家族が選別した物だけ運ぶ、といった依頼範囲の違いも伝えましょう。建物を売るなら、不動産会社に残してよい物と撤去が必要な物を確認してから、処分対象を決めます。
搬出条件は、階段、エレベーター、玄関や通路の幅、車を止める場所をまとめます。大型家具が通らない場合の家具解体や、家電の取り外し、清掃を含むかも確認してください。室内だけの見積もりを家全体の片付け代と受け取らないことが大切です。
遺品整理と不用品回収を別々に頼む場合は、同じ家具の搬出・処分が両方の見積書に入っていないかを照合します。「整理会社が仕分け、別の会社が運搬」という役割分担なら、それぞれの支払先と合計額を書き出しましょう。片方の見積額だけを予算に入れないようにします。
買取を見込むときも、売れる前の作業代と査定額を別々に残します。査定が未確定なら、買取が成立しない場合の支払額で準備できるかを見てください。内訳を読む段階では、遺品整理の見積書を六つの費用項目に分ける方法で、含まれる作業と追加条件を確認できます。
家庭ごみの回収には、市区町村の一般廃棄物収集運搬業の許可または市区町村の委託が必要です。産業廃棄物処理業、古物商、運送の許可だけでは代用できません。費用だけでなく、実際に誰が運ぶかを確認しましょう。出典:環境省「廃棄物の処分に『無許可』の回収業者を利用しないでください!」
追加請求や許可の照合が気になる場合は、不用品回収を依頼する前の確認手順で、契約前に残す情報を確かめてください。安い概算を探すより、必要な作業を終えるまでの費用が読める見積書を集めます。
登記と手続きの費用:評価額と依頼範囲で決まる
相続登記の予算は、登録免許税、依頼する専門家の報酬、戸籍などの書類収集実費に分けます。「登記費用一式」という金額だけで比較せず、税金と報酬を区別して説明してもらいましょう。
費用とは別に、相続登記の期限も確認します。2024年4月から相続登記は義務化され、不動産を相続で取得したことを知った日から3年以内に申請が必要です。正当な理由なく怠ると、10万円以下の過料の対象になり得ます。施行前の相続は原則2027年3月31日が期限の目安ですが、取得を知った日が2024年4月以降なら、その日から3年以内です。期限内の義務を簡易に履行する方法として、相続人申告登記もあります。出典:法務省「相続登記の申請義務化について」・「相続人申告登記について」
相続による所有権移転の登録免許税は、原則として課税標準の1,000分の4です(免税対象の場合もあります)。登録免許税の計算で使う不動産の価額は、固定資産課税台帳に登録された価格がある場合、原則としてその価格です。売却査定額や、毎年払っている固定資産税の税額とは異なります。免税措置の対象となる場合もあるため、税額は資料を示して登記所や司法書士に確認します。出典:国税庁「No.7191 登録免許税の税額表」
手元に納税通知書の課税明細、登記事項が分かる資料、遺言や相続関係の資料を集めると、相談の前提を伝えやすくなります。土地と建物だけでなく、私道の持分や別の土地がないかも確認してください。対象不動産が後で増えれば、最初に聞いた金額の前提も変わります。
司法書士への依頼では、申請だけか、戸籍収集や遺産分割協議書の作成支援まで含むかを、依頼範囲としてそろえます。過去の相続が未登記のままなら、現在の相続だけで済むかも相談事項です。調査後に追加手続きが判明した場合の報酬と、依頼を続ける前の確認方法を書面で聞きましょう。
家族が書類を集める予定なら、その分の費用がどう変わるか、必要な書類と有効な内容を先に確認します。取得した書類の重複や取り直しを減らすため、専門家へ渡す一覧と家族が保管する控えを決めておくと進めやすくなります。登記期限や売却までの工程は、費用の見積もりとは別に管理してください。
持ち続ける間の費用:売らない選択にもお金がかかる
維持費は、手放すまでの期間と管理方法で積み上がります。固定資産税・都市計画税の負担、管理の委託、火災保険、水道光熱の基本料金、修繕や近隣対応を、今の請求書や契約書で拾いましょう。都市計画税の課税有無など、家によって対象は異なります。
金額は、毎月の支払い、年単位の支払い、必要時の支払いに分けると見落としを減らせます。家族が管理するなら、交通費や宿泊費も家計の支出として別に残します。家族の作業を無料として扱っても、移動や資材の出費までなくなるわけではありません。
売却の見通しが立っていない段階では、保有期間を固定せず、予定より延びた場合にどの支払いが続くかを確かめます。売却価格を下げるか迷う場面でも、待つ間にかかる費用と並べて考える材料になります。
空き家になった後の保険の扱い、管理に必要な通水や電気の利用は、保険会社や管理の依頼先へ確認します。基本料金を減らすために先に解約せず、必要な管理作業と契約の扱いを確かめてから見直しましょう。
解体の費用:構造と立地で決まる。解体しない選択肢と並べる
解体費は、建物の構造、延床面積、重機が入れるかなどの現場条件で変わります。総費用の計算では、解体する案と建物付きで売る案を並べ、必要性を確かめてから予算に入れましょう。
木造か鉄骨造かという情報に加え、接道、隣家との距離、養生や作業場所の条件を伝えます。見積書では、建物本体のほか、基礎、塀、庭木、物置、残置物の撤去をどこまで含むか確認してください。家の中の片付け代と、解体会社の残置物撤去代が重なっていないかも見ます。
石綿の有無の事前調査は、解体工事の前に必要な確認です。調査結果に応じて必要な作業が変わるため、調査費と、石綿があった場合の対応費を区別して聞きます。「古い家だから含まれているはず」「小さい工事だから調査はいらない」とは判断しません。出典:厚生労働省「石綿総合情報ポータルサイト・小規模工事等の着工前に必要な手続き」
地中の埋設物など、着工前には確定できない項目があると言われたら、対象、費用の算定方法、発見時の報告と追加合意の手順を確認します。未確定分を含まない見積額と、必要な撤去を含んだ見積額をそのまま比べないでください。
解体後の土地の税負担、建物滅失登記の手配、売却や税の特例への影響も相談事項です。更地にすれば必ず売りやすくなるとは限りません。不動産会社には建物付きと更地のそれぞれの販売条件を聞き、税務の確認と合わせて、工事を発注する前に判断材料をそろえます。
売却の費用と税金:手数料は法定の枠組み、特例は期限で決まる
売却は、代金の大きさだけでなく、引き渡しまでに自分が払う費用と、その後の税負担を含めて考えます。査定額は成約価格の保証ではないため、まず売り方と条件をそろえて費用の説明を受けましょう。不動産の売買契約には原則としてクーリング・オフ制度がないため、契約前に条件を確認してください。出典:国民生活センター「自宅を訪ねて来た不動産業者から自宅を売却してほしいと勧誘されましたが、売却する時にはどんなことに気をつけたらよいでしょうか。」
仲介手数料と、別に必要な売却費用を分ける
仲介手数料の上限は、売買価格に応じて宅地建物取引業法に基づく報酬告示で定められています。上限額を必ず払うという意味ではなく、実際の報酬は契約前に説明を受けて確認します。低廉な空家等には別の上限があるため、速算式だけで予算を確定しないでください。出典:国土交通省「不動産取引に関するお知らせ」
仲介以外にも、契約書の印紙代、測量や境界確認、抵当権の抹消など、状況と契約条件によって必要になる費用があります。すべてが全案件で必要とは限りません。「誰の負担か」「どの作業まで必要か」「いつ払うか」を売却条件とともに確かめます。
仲介と買取を比較する場合も、提示額だけでは判断できません。残置物を残せるか、解体を求められるか、測量を誰が負担するかが違えば、費用を引いた見込みも変わります。引き渡し条件をそろえ、こちらで別途手配する作業を一覧にしてください。
税金は売却代金と同額の利益にかかるわけではない
土地・建物の譲渡所得は、売却収入から取得費と譲渡費用を差し引いて計算します。実家じまいで払った費用がすべて税務上差し引けるわけではないため、この記事の費用マップをそのまま申告の経費表にしないでください。出典:国税庁「No.3202 譲渡所得の計算のしかた」
購入時の契約書や領収書が残っているかを、片付けの段階で探して保管します。取得費が不明なままでは税額の見通しも変わるため、処分してから調べ直すより先に資料を分けておきましょう。相続税が生じるかどうかも、家だけではなく相続財産全体の確認が必要です。
被相続人の居住用財産(空き家)の3,000万円特別控除は、2027年12月31日までの売却が期限です。空き家の譲渡所得の特別控除などは、相続した家なら自動的に使える制度ではありません。建築時期、相続前後の利用、売る時期、売却先や工事の条件などを確認します。特例を使える前提で税金をゼロにせず、適用可否を税理士などへ確かめてください。出典:国税庁「No.3306 被相続人の居住用財産(空き家)を売ったときの特例」
期限と必要書類まで確認したい場合は、相続した家の売却と税金の特例の確認手順で整理しています。解体や契約をしてから特例を探すのではなく、候補の売り方を示して先に相談しましょう。制度の説明は2026年11月3日に公的資料を確認した内容で、実際の申請・契約時にも最新の取扱いを確認してください。
総額の見通しは、大きい項目から見積もって更新する
最初から総額を確定させようとせず、大きくなりそうな費用と未確認事項を先に埋めます。物が多いなら片付け、解体を求められているなら解体の必要性と工事範囲、権利関係が複雑なら登記の相談から着手しましょう。
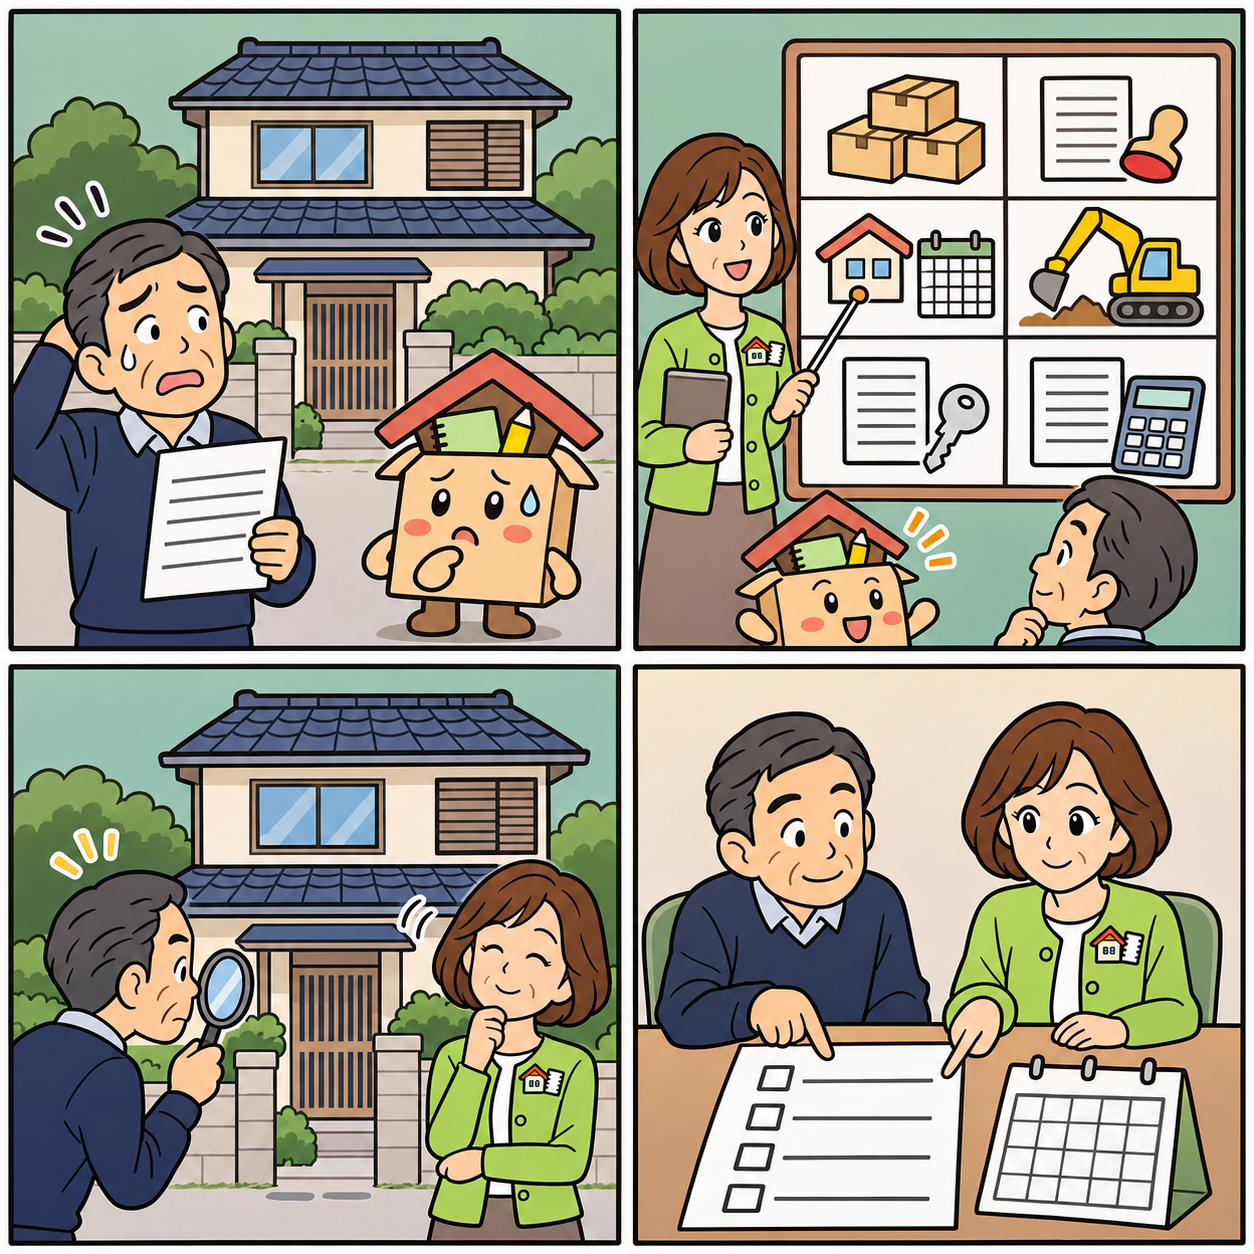
漫画①総額が分からず止まっていたら
漫画の内容を文字で読む
- 1コマ目:依頼者「片付け代は聞いたけれど、全部でいくら必要なんだろう」
- 2コマ目:案内役「費用を六つに分けて、必要か未確認かを書いてみよう」
- 3コマ目:依頼者「解体はまだ決めなくていいんだね。まず建物付きで売れるか確認しよう」
- 4コマ目:案内役「大きい項目から見積もって、支払時期も足していこう」
家族で共有するメモには、費用項目、見積額、含む範囲、未確定の追加、支払先、支払時期を残します。電話概算、現地確認後の見積もり、契約額、支払済みの額を区別すると、確定している部分が見えます。見積書の有効期限と、条件が変わったときの取り直しも確認してください。
比較は同じ条件で行います。写真、対象の部屋や物、搬出経路、希望時期を同じ資料で渡し、追加や変更が出たら依頼先にも共有しましょう。家族の誰かが追加作業を頼んだ場合も、メモを更新して総額に反映します。
見積額を足すときは、重複する作業を外し、未確定分を別欄に残します。家族の交通費や書類の郵送費など、業者の請求書には出ない支出も拾ってください。任意の予備費を置く場合は、何の変更に備えるお金かを記し、根拠のない相場額と混ぜないようにします。
最後に支払時期を並べます。売却代金を受け取る前の必要資金と、受け取り後に残しておく税金等を分け、誰がいったん払うかも相談してください。家族の立替えがあるなら、領収書と精算方法を共有し、費用負担の認識をそろえてから契約へ進みます。
まとめ
実家じまいの総費用は、片付け、登記と手続き、維持、解体、売却、税金に分けて見通しを立てます。解体など不要になる項目もあるため、相場を一律に足すより、自分の実家に必要な作業を確かめましょう。
- 相続放棄の検討が必要なら、処分や買取より先に判断を確認します。
- 金額が大きくなりそうな項目から、同じ条件で見積もりを取ります。
- 含む作業と追加条件を照合し、費用の重複と未計上を防ぎます。
- 売却後の手取りと、代金を受け取るまでに必要な資金を分けます。
次にすることは、総費用マップの各項目へ「必要・不要・未確認」を書き込むことです。大きな未確認項目を一つ選び、資料をそろえて相談しましょう。回答や見積書が届くたびに更新すれば、家族で共有できる予算に近づいていきます。